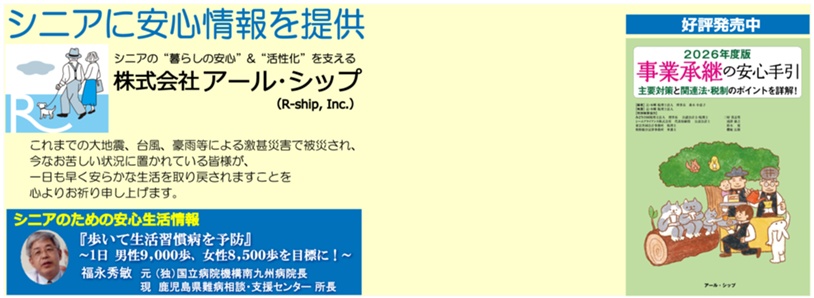
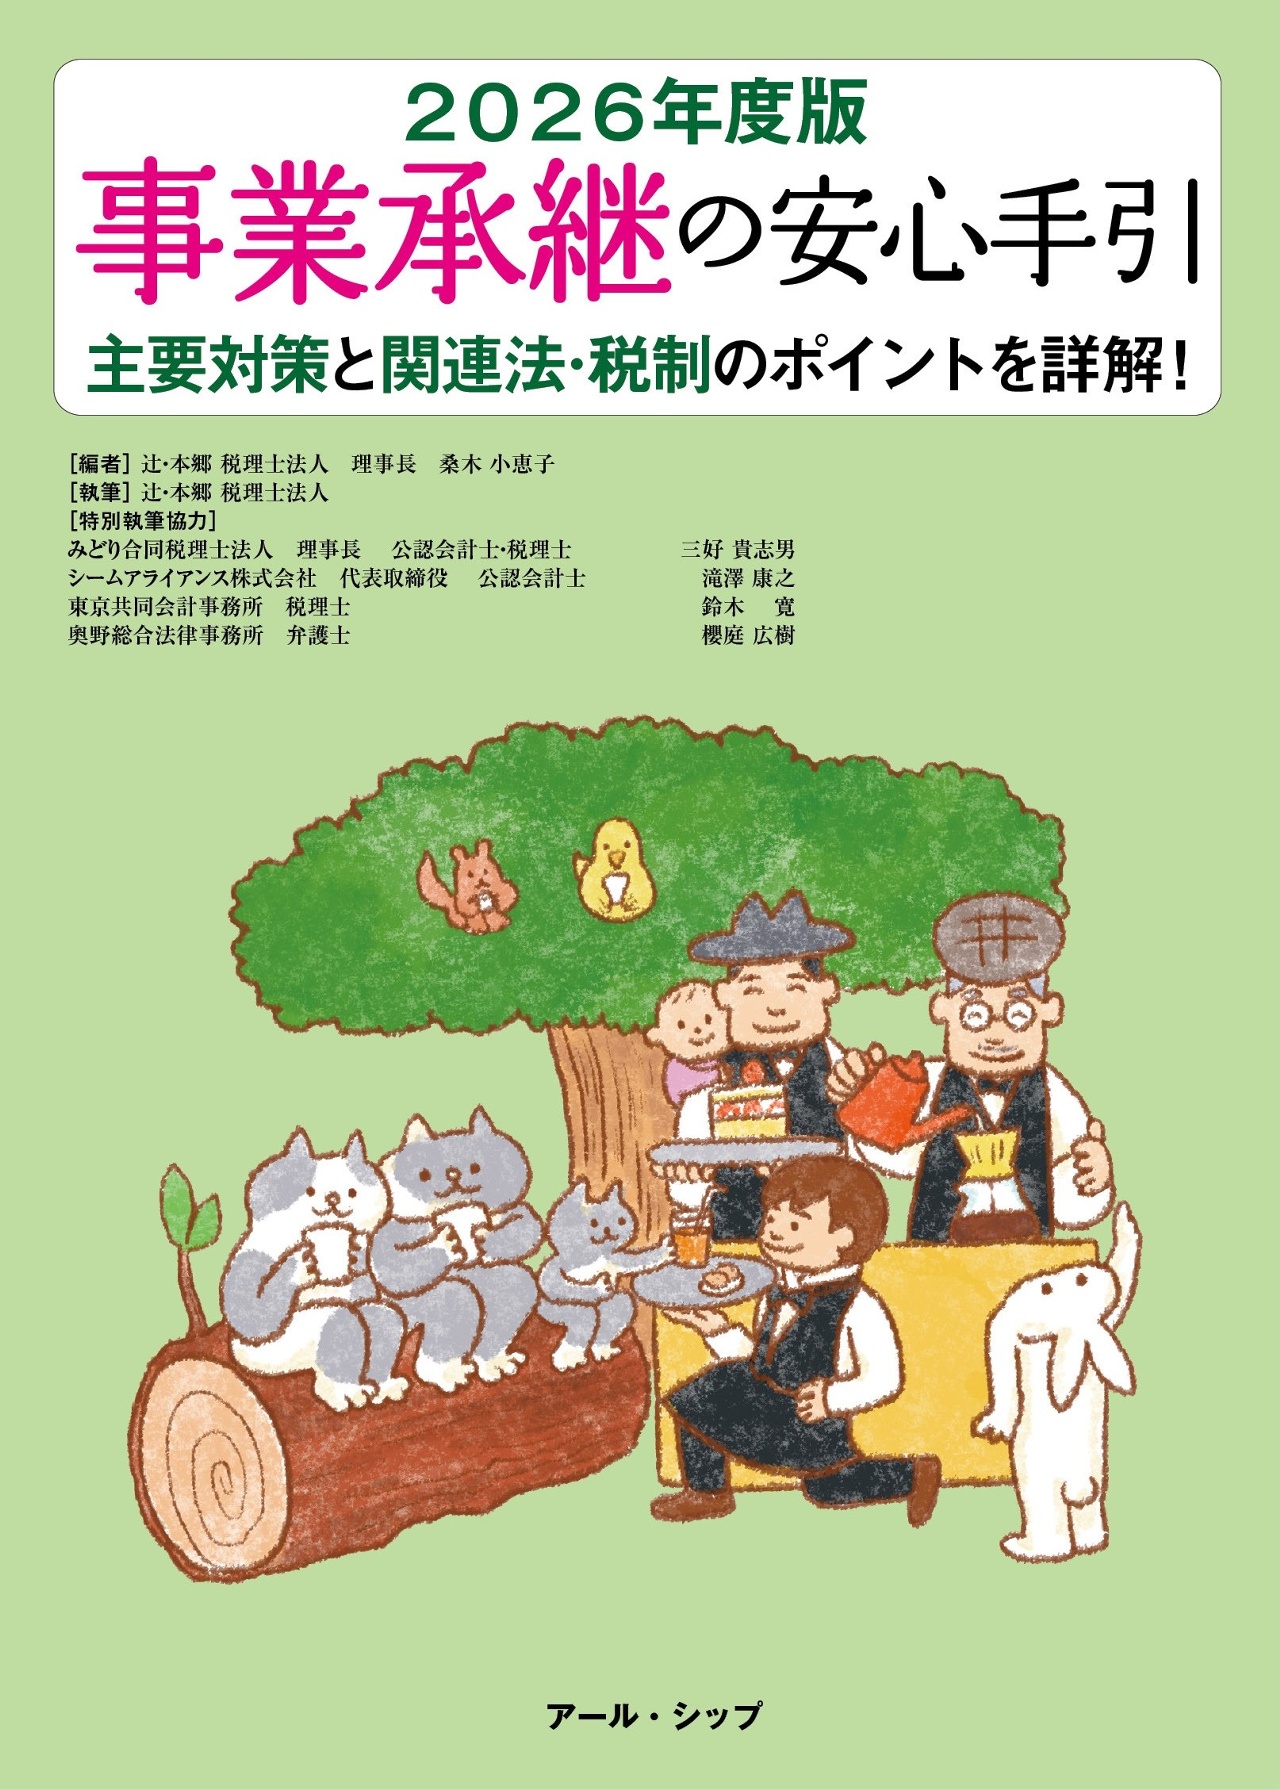
事業承継の安心手引 2026年度版

≪6月8日発売≫
主要対策と関連法・税制のポイントを詳解!
経営者や後継者が直面する経営権・財産権の承継に伴う課題をどのような対策・プロセスで解決し、より負担・リスクの小さい形かつ希望に近い形での事業承継を如何に実現し得るのかについて、そのヒントが得られる対策ガイドブック。
支援者である専門家の相談力・提案力の向上にも!
[法人と個人事業者の事業承継に対応]  
      
◎ 対策の基本と応用方法、関連法・税制などの 
  勘所をコンパクトかつ丁寧に解説し、
  留意事項や計算例も充実!
  
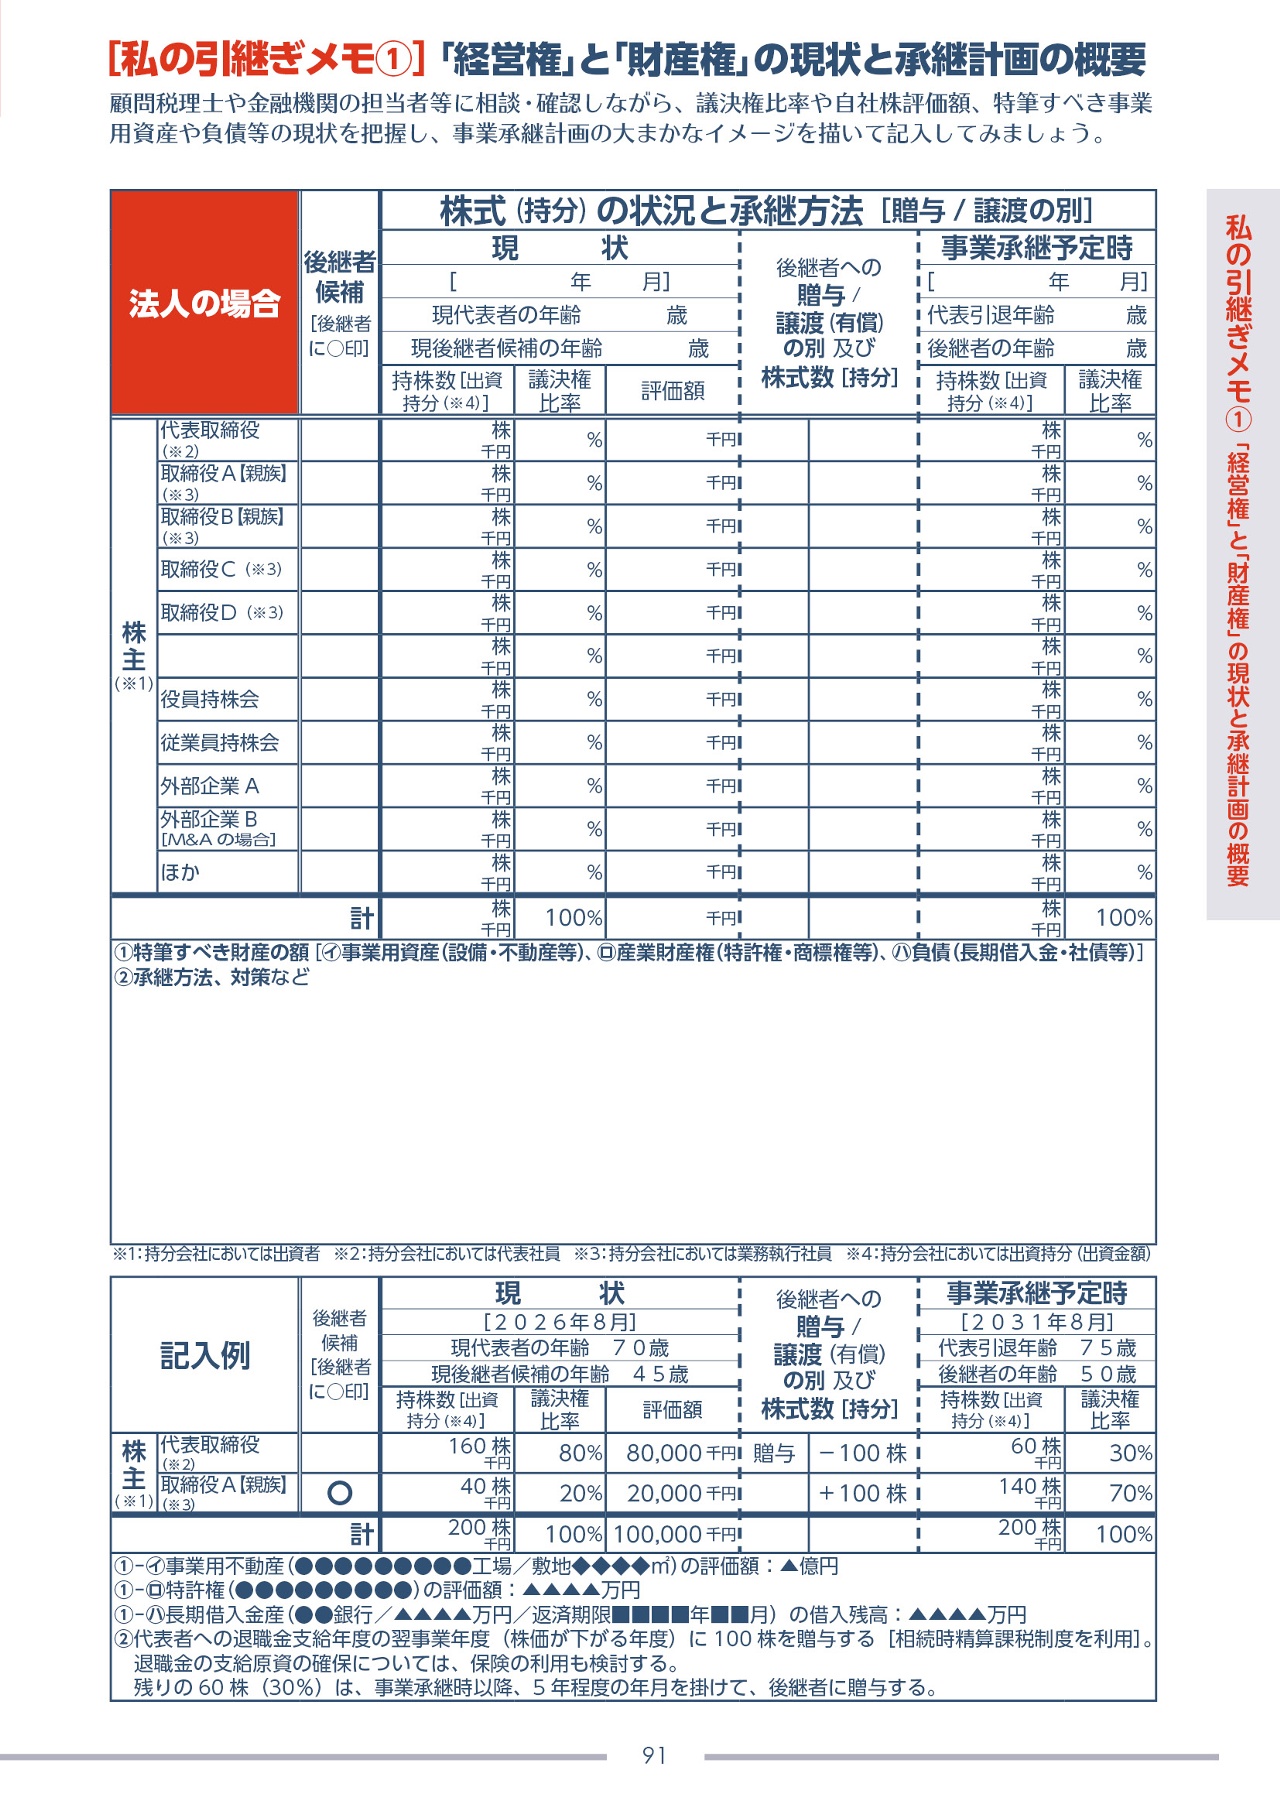
◎ オーナーの保有株式・資産等の状況、
  承継計画の大まかなイメージを記入できる
  メモ欄も!
  
◎ 見開き構成を主としたA4判の大型本で、
  ポイントがつかみやすく手頃!


【編 者】 辻・本郷 税理士法人  理事長 桑木 小恵子
【執 筆】 辻・本郷 税理士法人
【特別執筆協力】
 みどり合同税理士法人 
理事長 公認会計士・税理士 三好 貴志男
 シームアライアンス株式会社 
代表取締役 公認会計士 滝澤 康之
 東京共同会計事務所 
パートナー 税理士 鈴木 寛
 奧野総合法律事務所 
パートナー 弁護士 櫻庭 広樹
  
【表紙イラスト】玉津 多里
【 デザイン 】株式会社アイシーエム
【発 行 所】株式会社アール・シップ
◆仕様:
 A4判(ソフトカバー) 95頁
 表紙カラー / 本文2色
◆発行:2026年6月
◆ISBN:978-4-908639-11-1
◆定価:1,100円
(本体1,000円+税10%)

平成25年に発刊された『事業承継の安心手引』は、おかげさまで好評を博して
創刊
14年目を迎え、このたび2026度版を刊行することとなりました。
【累計発行部数】 247,500部
(平成25年度版から2025年度版まで)
  
【前年度版からの主な変更点】
[総頁数は対2025年度版増減±0]
◆1頁分の新項目を掲載
1.[事業承継トピック](2025年度版と差替え)
「後継予定者への支援強化で事業承継の実現可能性を高める」
  
◆以下の加除・修正
2.[事業承継対策のスタンダード(B)](p.17)
  「事業承継における経営権や相続をめぐる紛争の予防策」へのタイトル変更
  及び内容の加除・コンパクト解説/2頁減
3.[基本対策例7(持株会社を活用した事業承継対策)]
  【(2)デメリットと留意点】に次の2項目を加筆/2頁増

  ■個人法人間売買(本対策例活用の場合の取引)において
   株式評価額が「高く」なる典型例(p.32)
  ■個人法人間売買(持株会社の活用)と個人間売買の
   企業規模別株式評価額の比較(pp.33-34)
4.事業承継に係る納税猶予制度のポイント[法人向け/個人事業者向け]の一部改訂
  【2026年度(令和8年度)税制改正[事業承継税制(法人版の特例措置/個人版) 
  に係る計画(特例承継計画/個人事業承継計画)の提出期限の延長]】(pp.72,82)
5.[株式評価等の基本(①非上場株式の評価方法)]
  「4 純資産価額方式による評価額の計算」における控除の割合の改訂(p.87)
  令和8年3月25日付の国税庁の法令解釈通達「財産評価基本通達の一部改正に
  ついて(法令解釈通達)」に伴い、純資産価額方式による非上場株式の評価の
  計算方法における37%控除を38%控除に改訂。
  これに伴い、他の該当ページ(pp.31-34,55,89)も改訂。

目 次                                                          
★☆★印: 前年度版からの主な変更項目
          
(新設項目の頁 / 重要事項の加筆等の変更のある主な頁)
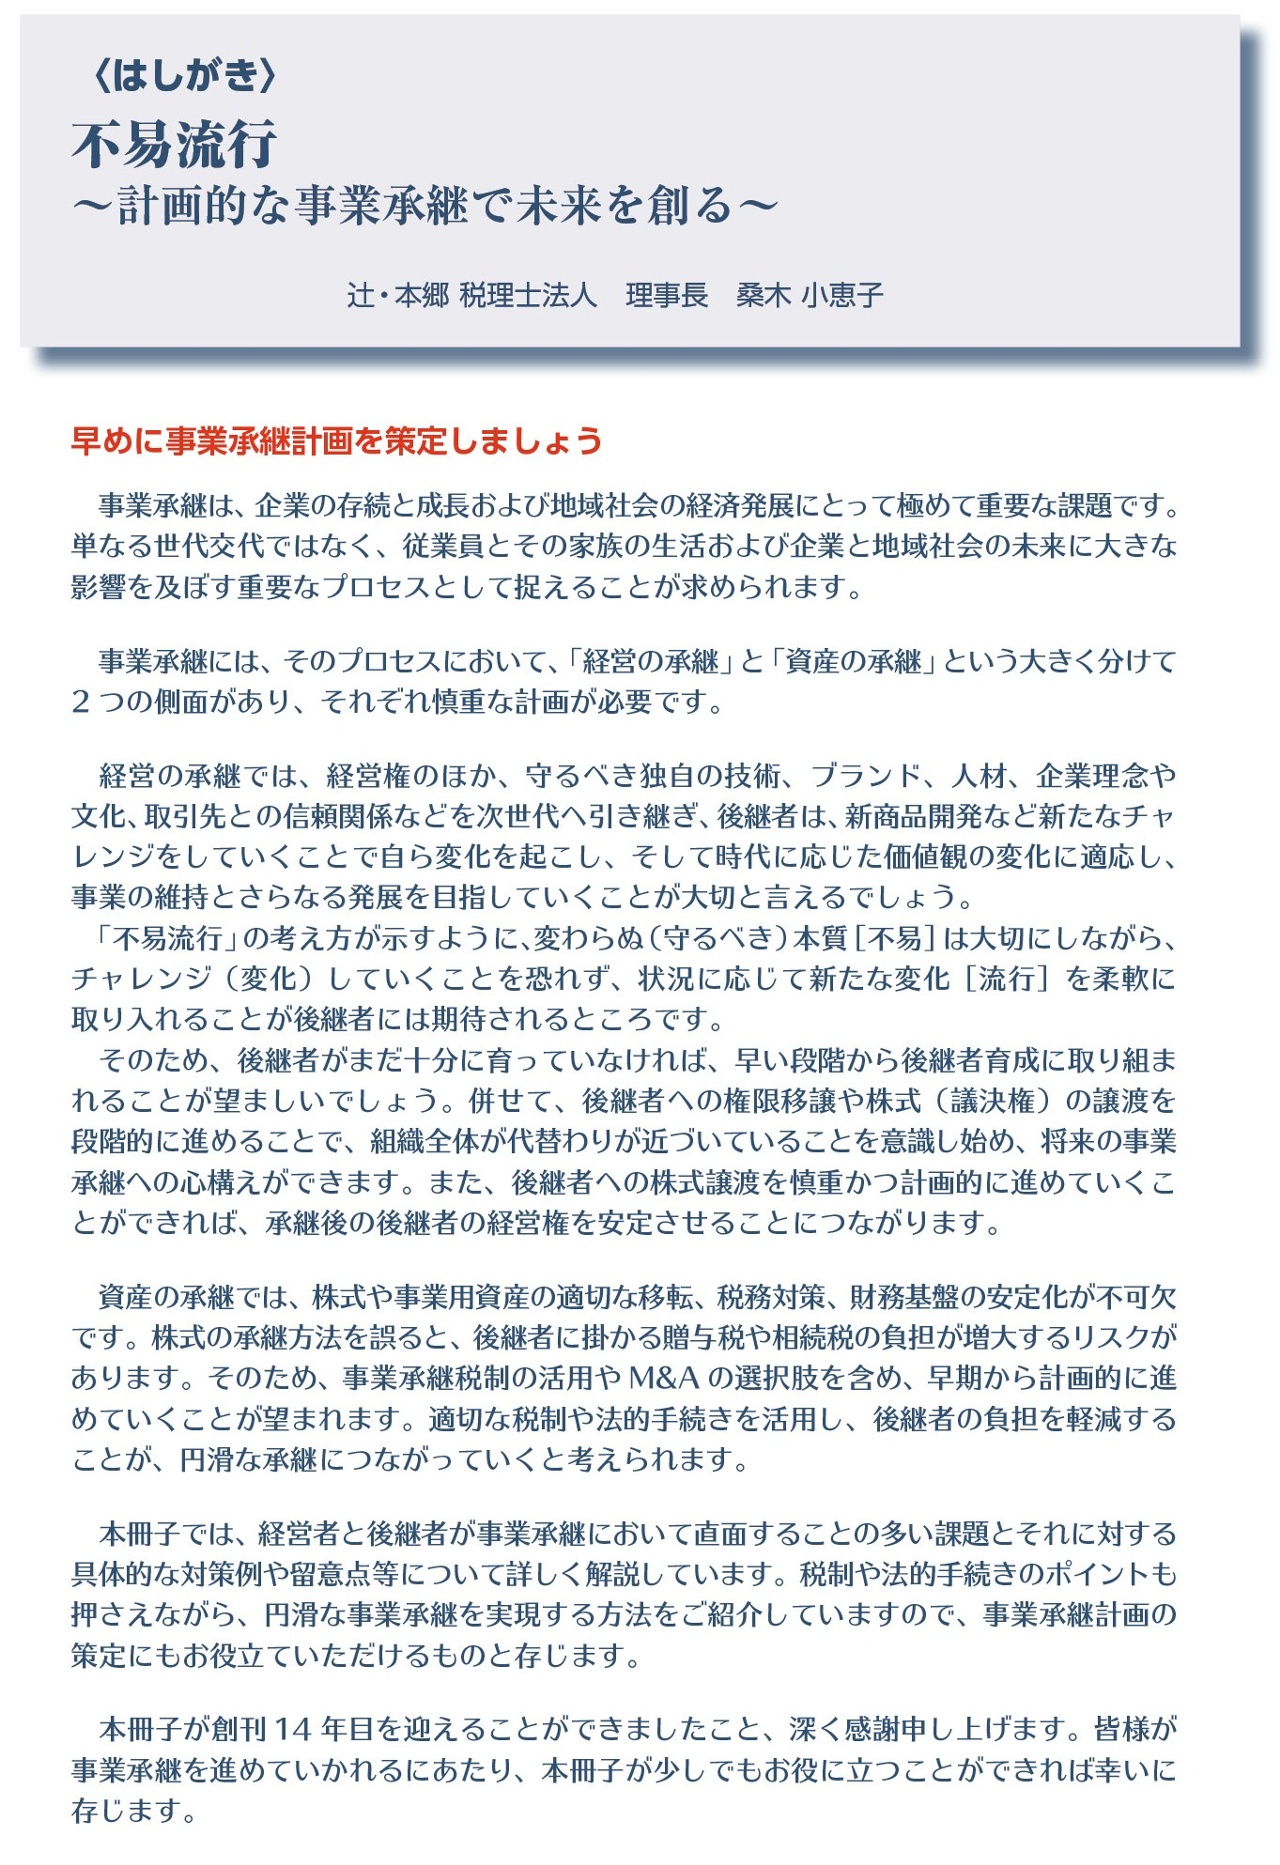
 
●〈はしがき〉 不易流行 ~計画的な事業承継で未来を創る~


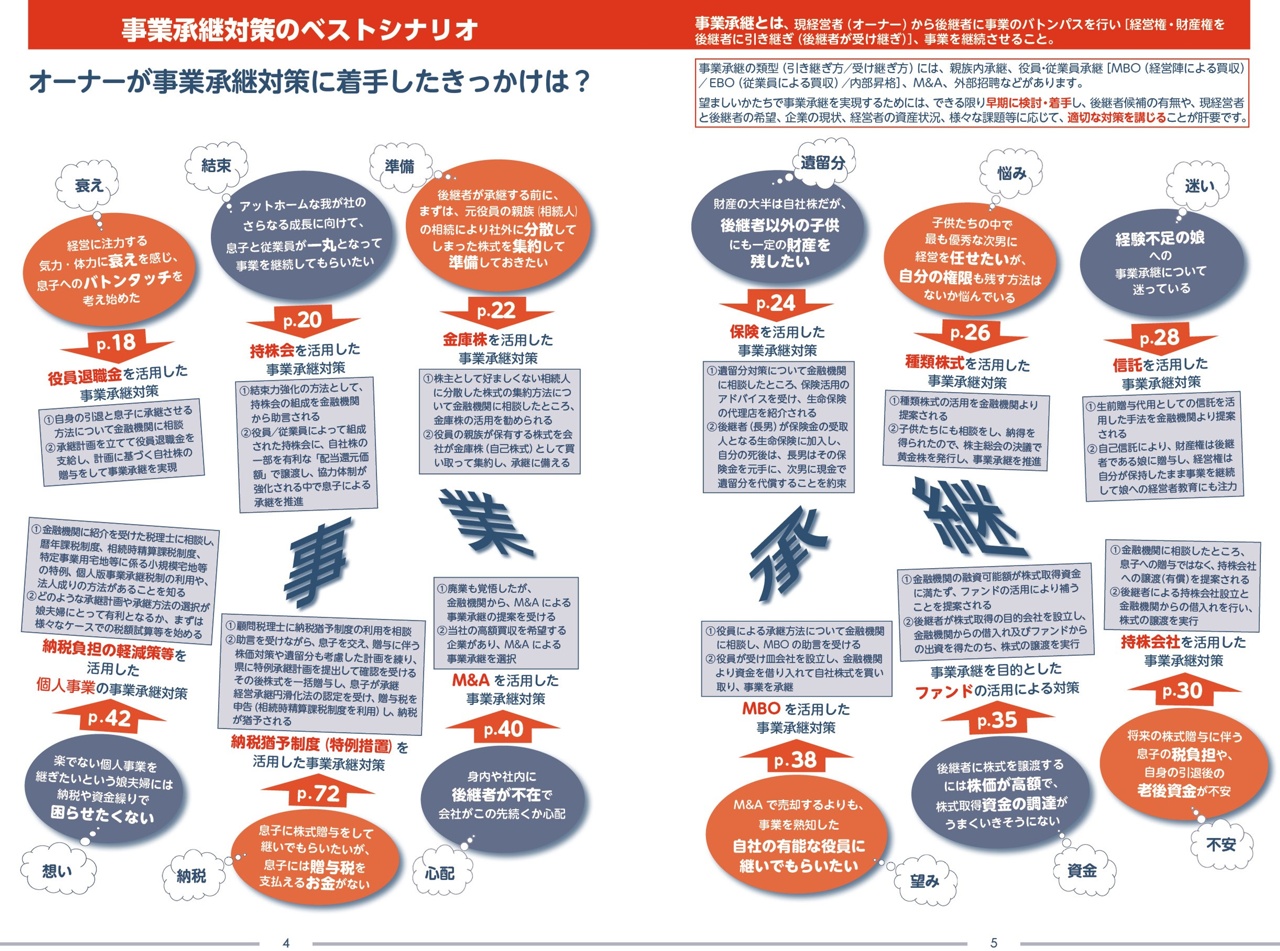
●事業承継のベストシナリオ
  ~オーナーが事業承継対策に着手したきっかけは?~  (画像をクリックすると拡大します)
  
●事業承継を成立させる要件と主な手続き、留意点等
  ≪法人の場合 / 個人事業者の場合≫
●事業承継を成功させる対策実施の手順 《事業承継のフローチャート》
●最適な対策の選び方
  ~どの対策で事業承継をしますか?~
●後継者は本当にいないのか
  ~思い込みや諦めによる不本意な第三者承継や廃業で後悔しないための
   社内後継者探しの考え方~  
●事業承継対策のスタンダード
 (A)まずはお金をかけずに『稼ぐ力』を承継させる
   ~納税・借入れ等の負担を軽減させるためにも、計画的にタイミング良く~
  Ⅰ.『稼ぐ力』に着目し、お金の負担(納税・借入れ等)を最小限に抑えて承継させる
    ■お金をかけずに引き継げるものはたくさんある
    ■個人の有する『稼ぐ力』の承継も重要
  Ⅱ.株式評価額が下がったタイミングを逃さず、税金が安くなるときに承継させる
 (B)事業承継における経営権や相続をめぐる紛争の予防策 ★☆★【タイトル変更
                              と内容の加除・コンパクト解説/2頁減】
  Ⅰ.経営権をめぐる紛争の予防策
    ■少数株主の相続人に対する株式売渡請求による株式の分散対策
    ■譲渡制限株式による株式の分散対策
    ■属人的株式の活用による議決権の集約
  Ⅱ.相続をめぐる紛争の予防策
●事業承継の基本対策例
  【※10種の基本対策例は次の構成で解説しています(個人事業者向けを除く)】
    ・こんな場合に  ・対策のポイントと効果!  ・対策実行の流れ(図解) 
    ・ここが勘どころ  ・対策のメリット・デメリット
    ・対策を実行したオーナーのご感想

 [基本対策例1]役員退職金を活用した事業承継対策
 [基本低作例2]持株会を活用した事業承継対策
 [基本対策例3]金庫株を活用した事業承継対策
 [基本対策例4]保険を活用した事業承継対策
 [基本対策例5]種類株式を活用した事業承継対策
 [基本対策例6]信託を活用した事業承継対策
 [基本対策例7]持株会社を活用した事業承継対策 ★☆★【「(2)デメリットと留意点」
                                         に次の2項目を加筆】
  ■個人法人間売買(本対策例活用の場合の取引)において
   株式評価額が「高く」なる典型例(p.32)
  ■個人法人間売買(持株会社の活用)と個人間売買の
   企業規模別株式評価額の比較(pp.33-34)
 [基本対策例8]事業承継を目的としたファンドの活用による対策
 [基本対策例9]MBOを活用した事業承継対策
 [基本対策例10]M&Aを活用した事業承継対策
 [基本対策例(個人事業者向け)]
  個人事業における事業承継で活用できる主な対策
  1 贈与税(または相続税)の納税資金の確保策
    ■暦年課税制度の利用
  2 贈与税の軽減策と譲渡価格の低減策
    ■相続時精算課税制度の利用
    ■法人成り
  3 事業用宅地等の無償貸付け策と相続税の軽減策
    ■特例事業用宅地等に係る小規模宅地等の特例の利用
  4 事業承継時の納税負担軽減策
    ■個人版事業承継税制の利用
●事業承継対策の具体的活用例
  ①法人ケースA(親族への事業承継)
  ②法人ケースB(社内の親族外役員・従業員への事業承継)
  ③個人事業主ケースA(親族への事業承継)
  ④個人事業主ケースB(法人成り/親族外の従業員への事業承継)
  ⑤個人事業主ケースC(不動産業を営む地主から親族への事業承継)
●事業承継トピック
  後継予定者への支援強化で
  事業承継の実現可能性を高める ★☆★【新〈差替え〉】
   ■地域一体となっての後継者支援の動き
   ■アトツギ甲子園の効果
   ■アトツギ甲子園の概要
●実践に活かせる“転ばぬ先の杖"
  (A) 役員退職金活用をめぐる事業承継対策の盲点
   ≪役員退職金は損金算入限度額までしか支払えないか?≫
 (B) 資金を使わない持株会社への移行 ~株式交換と株式移転による組織再編~
   Ⅰ.株式交換・株式移転とは
   Ⅱ.主なメリット・デメリット[後継者による持株会社設立(基本対策例7)の場合と比較して]
 (C) 分散株式を集約するにはオーナーの存命中に早めの対策を
   Ⅰ.少数株主の権利と潜在リスクへの対応
   Ⅱ.個人少数株主からの買取り ~キャッシュアウトの損得対比で決める~
 (D) 属人的株式は後継者の課題(議決権確保・資金負担等)や承継の時機に
   備える対策の切り札⁉
   Ⅰ.属人的株式とは
   Ⅱ.事業承継における属人的株式の活用例とその着眼点
 (E) 後継者不在でも諦めずに事業承継を進められるファンドの活用法
   Ⅰ.オーナーの再出資スキームによるファンド活用の仕組みとその特長
   Ⅱ.後継者不在の企業がファンドを活用しようとする場合の注意点
   Ⅲ.事業承継支援の可不可の判断時にファンドが着目する主なポイント
 (F) M&A を選択する前にあらかじめ考えておくべきこと
   Ⅰ.取締役(役員)と従業員、取引金融機関の考え・気持ちの確認
   Ⅱ.買い手候補への株式または事業の譲渡を決断するうえでの条件設定
   Ⅲ.希望どおりの買い手が見つからない場合の対処策(心構え)
 (G) 依頼するM&A支援機関の見極めに役立つ選定方法
   Ⅰ.M&A支援機関の特色を見極める
   Ⅱ.M&A支援機関と担当者個人の能力(想像力・判断力・提案力・誠実性)を見極める
 (H) 個人経営飲食店等の廃業を考えるオーナーが見落としがちな活路
   Ⅰ.廃業の活路[費用負担を最小限に抑えて現金収入を得る方法]
   Ⅱ.事業承継の活路[後継者候補が不在の場合でも事業承継を実現する方法]
●事業承継の失敗事例に学ぶ
  ①オーナー(先代経営者)による伴走期間の欠落
    [事業は承継されたものの、その後数年で経営難に陥ったケース]
  ②後継者への株式集中が必須条件であるとの思い込み
    [後継者に継ぐ気はあったが、諦めて方針転換せざるを得なくなったケース]
●事業承継に係る基本税制のポイント
  1 贈与税の計算方法
    ≪贈与税の計算例≫
     [ケースA(暦年課税のみ)とケースB(暦年課税+相続時精算課税)の比較]
  2 相続税の計算方法
    ≪相続税の計算例≫
     [生前贈与時に選択した課税制度の違いによる比較(ケースAとケースB)]
●事業承継に係る納税猶予制度のポイント
 [法人向け] 
  1 納税猶予制度の適用要件 ★☆★【税制改正(特例承継計画の提出期限の延長)
                                       に
伴う提出期限の改訂】
  2 贈与税の納税猶予から相続税の納税猶予への切替え
  3 特例措置の利用における利便性の要点
  4 特例承継計画の確認申請手続きと認定支援機関の重要性
  5 制度活用の主なメリット・デメリット
  6 納税猶予期限の確定と猶予税額免除
  7 納税猶予制度の利用を考える前に確認しておくべき留意事項
  8 納税猶予制度の活用による事業承継例
 [個人事業者向け] 
  1 個人事業者の事業用資産に係る納税猶予制度 ★☆★【税制改正(個人事業
                    承継計画の提出期限の延長)に伴う提出期限の改訂】
  2 個人版事業承継税制の利用を検討するうえでの留意点
●株式評価等の基本
  ① 非上場株式の評価方法
   1 非上場株式の評価方法
   2 原則的評価方式による評価

   3 類似業種比準価額方式による評価額の計算
   4 純資産価額方式による評価額の計算 ★☆★【一部改訂(純資産価額方式の
   5 特定会社の株式の評価                          38%控除)】
   6 配当還元方式による評価額の計算
  ② 非上場株式の適正価額による取引
  ③ 非上場株式を低額譲渡または高額譲渡した場合の税金
●私の引継ぎメモ
  ① 「経営権」と「財産権」の現状と承継計画の概要
  ② 知的資産の把握、資産承継に関する計画・希望
  ③ 現経営者個人の保有財産と課税相続財産額試算


 執筆・協力(詳細) 
執筆(辻・本郷 税理士法人 https://www.ht-tax.or.jp/)
法人ソリューショングループ シニアパートナー    楮原 達也
法人ソリューショングループ シニアパートナー    内田 大輔
法人ソリューショングループ パートナー          小湊 高徳
法人ソリューショングループ シニアマネージャー 山田 瞳 
法人ソリューショングループ シニアマネージャー 古澤 孝祐
法人ソリューショングループ シニアマネージャー  市川 賀奈子
法人ソリューショングループ マネージャー       山口 貴士
法人ソリューショングループ マネージャー       鈴木 史子
法人ソリューショングループ シニアコンサルタント 岩崎 睦
法人ソリューショングループ シニアコンサルタント 鹿沼 勇介

特別執筆協力

 みどり合同税理士法人 (https://www.mgrp.jp/)
  理事長 公認会計士・税理士 三好 貴志男
 
 シームアライアンス株式会社
  代表取締役 公認会計士 滝澤 康之
  [元 リサ・パートナーズ ソリューション部長]
 
 東京共同会計事務所 (https://www.tkao.com/)
  パートナー 税理士 鈴木 寛
 
 奧野総合法律事務所 (https://www.okunolaw.com/)
  パートナー 弁護士 櫻庭 広樹

●主な取扱書店
  ◆ジュンク堂書店(店頭在庫状況)
  ◆丸善(店頭在庫状況)
  ◆紀伊國屋書店(店頭在庫状況)
  ◆三省堂書店(店頭在庫状況)

  ※念のため、書店へのお電話にて、在庫の有無をご確認なさることをお勧めいたします。
   ジュンク堂書店、丸善、紀伊國屋書店等(一部店舗除く)のほか、
  
東京税理士協同組合 直営売店でもお求めいただけます。 
 
 
●主な取扱オンライン書店
  amazon 
  
  Rakutenブックス 
   
  MARUZEN JUNKUDO
   [店舗受取サービスあり]


   [店舗受取サービスあり]


    [提携書店での受取サービスあり]


 東京官書普及㈱
  ※弊社書籍の販売取扱い会社(取次店)/東京都官報販売所


≪法人・団体様等へ≫
E-mail (info@r-ship.com)にて、下記内容を弊社までご連絡くださいますよう
お願い申し上げます。
確認でき次第、担当者から折り返しご連絡申し上げます。
①法人・団体名、②ご担当者様の所属部署・役職、③氏名、④ご連絡先(電話番号、E-mailアドレス)、⑤必要部数(ご購入を検討されている部数)、⑥送付先ご住所
 ※大手銀行様等、一部の企業様等からのご注文につきましては、ご要望にお応えすることが
  できない場合がございますので、あらかじめご了承くださいますようお願い申し上げます。


≪書店様へ≫
 書店様からのご注文は、書店様専用 注文書 にて承ります。


★『事業承継の安心手引 2025年度版』はこちら
★『事業承継の安心手引 2024年度版』はこちら
★『事業承継の安心手引 2023年度版』はこちら
★『事業承継の安心手引 2022年度版』はこちら
★『事業承継の安心手引 2021年度版』はこちら
★『事業承継の安心手引 2020年度版』はこちら
★『事業承継の安心手引 2019年度版』はこちら
★『事業承継の安心手引 平成30年度版』はこちら
★『事業承継の安心手引 平成29年度版』はこちら
★『事業承継の安心手引 平成28年度版』はこちら
★『事業承継の安心手引 平成27年度版』はこちら
★『事業承継の安心手引 平成26年度版』はこちら
★『事業承継の安心手引 平成25年度版』はこちら